Zarezerwuj swoje miejsce w wyjątkowej cenie
Praktyczny kurs online dla księgowych, którzy chcą wejść w 2027 rok przygotowani — wiedząc, co jest już uchwalone, co jest projektem, a co tylko zapowiedzią, i co trzeba zrobić u klientów jeszcze przed 31 grudnia 2026 r. To zupełnie nowy kurs — trwa przedsprzedaż.
Co kosztuje wejście w 2027 rok bez planu?
Gubienie się w tym, co jest już uchwalone, co jest projektem, a co tylko zapowiedzią — i ryzyko, że klient dostanie rekomendację opartą na nieobowiązującym przepisie.
Pytania klientów o nową skalę PIT, ryczałt czy estoński CIT, na które trudno odpowiedzieć bez przeliczenia skutków.
Decyzje, które trzeba podjąć jeszcze przed 31 grudnia 2026 r. — a zauważone za późno oznaczają utratę preferencji lub dodatkowy podatek.
Nowe obowiązki: JPK_CIT, JPK_PIT i KSeF dla kolejnych podatników — i dane w księgach, których nie da się dopisać w ostatniej chwili.
A jak wygląda praca, kiedy masz mapę zmian i plan działania?
Klasyfikujesz każdą zmianę według statusu: uchwalone, projekt przyjęty przez RM lub zapowiedź.
Wiesz, których klientów dotyczą zmiany w PIT, ryczałcie, CIT, estońskim CIT i fundacji rodzinnej.
Komunikujesz klientowi warianty i ryzyko — bez przedstawiania projektu jako obowiązującego prawa.
Masz gotowy plan wdrożenia 30/60/90 dni dla całego portfela klientów biura.
Dlaczego ten kurs jest wart Twojego czasu?
Zamiast samodzielnie śledzić projekty ustaw, wykazy prac i kolejne wersje przepisów — dostajesz uporządkowaną wiedzę i gotowe narzędzia do pracy z klientem.
Pewność zamiast domysłów
Każda zmiana z jasnym statusem — wiesz, na czym możesz oprzeć rekomendację, a co wymaga jeszcze obserwacji.
Oszczędność godzin analizy
Zmiany w PIT, ryczałcie, CIT, estońskim CIT, fundacji rodzinnej, JPK i KSeF zebrane w jednym miejscu i omówione z perspektywy biura.
Czas na reakcję przed 31.12.2026
Wiesz, które decyzje — forma opodatkowania, umowy, aktywa, systemy — trzeba podjąć jeszcze w tym roku.
Gotowe narzędzia pracy
Macierz wpływu zmian, checklista styczniowa i roczna oraz plan 30/60/90 dni — do zastosowania od razu u klientów.
Mniejsze ryzyko odpowiedzialności
Uczysz się, jak dokumentować rekomendacje, aktualizować je po zmianie projektu i ograniczać ryzyko zaległości i sankcji.
Przewaga w rozmowie z klientem
Przygotowany księgowy to partner, a nie tylko wykonawca — i argument za wyższą wyceną usług biura.
Podatki 2027 bez zaskoczeń
- ✓Dostęp do 10 sesji online przez 12 miesięcy
- ✓Pytania na żywo podczas sesji online
- ✓Dostęp do nagrań sesji online przez 12 miesięcy
- ✓Zadania domowe przez 12 miesięcy
- ✓Materiały bonusowe do każdej sesji
- ✓Prezentacje i konspekty do każdej sesji
- ✓Dostęp do grupy z uczestnikami kursu
- ✓Osobiste wsparcie prowadzącego w trakcie kursu — odpowiedzi na pytania dotyczące tematyki kursu
- ✓Oficjalne zaświadczenie placówki o ukończeniu kursu online z wpisem do SIO*
Zobacz program kursu (10 sesji)▾
Sesja 1. Mapa zmian podatkowych 2027 – co jest uchwalone, co jest projektem, a co zapowiedzią▾
- Stan na 11.10.2026 r.: trzy poziomy pewności – UCHWALONE / PROJEKT PRZYJĘTY PRZEZ RM / ZAPOWIEDŹ
- Jak czytać projekt ustawy, przepisy przejściowe i datę wejścia w życie bez wyciągania przedwczesnych wniosków?
- Kalendarz 2027: które zmiany wymagają działania jeszcze przed 31 grudnia 2026 r.?
- Kogo dotyczą zmiany: pracownik, przedsiębiorca PIT, ryczałtowiec, spółka CIT, fundacja rodzinna, biuro rachunkowe?
- Jak aktualizować rekomendację, gdy projekt zmienia się między wykazem prac, Sejmem, Senatem i podpisem Prezydenta?
- Jak komunikować klientowi warianty i ryzyko bez przedstawiania projektu jako obowiązującego prawa?
- Które dane o kliencie trzeba zebrać, aby ustalić wpływ zmian na zaliczki, formę opodatkowania i raportowanie?
- Macierz wpływu: podatek, termin, obowiązek, dokument i potencjalna sankcja
- Warsztat: klasyfikacja 20 zmian według statusu i ustalenie działań dla pięciu typów podatników
- Zasada aktualizacyjna: końcowa weryfikacja przepisów przed nagraniem i każdą edycją kursu
Sesja 2. PIT 2027 – nowa skala, danina solidarnościowa i zmiany w preferencjach▾
- Projektowana skala 12% do 130 tys. zł, 24% ponad 130 tys. do 150 tys. zł i 32% powyżej 150 tys. zł
- Kwota wolna 30 tys. zł i zaliczki płatnika – jak zmiana progów przełoży się na listy płac i rozliczenie roczne?
- Danina solidarnościowa: projektowana stawka 5%, odliczanie strat i objęcie dochodów IP Box
- Świadczenia na zaspokojenie potrzeb rodziny – ujednolicenie skutków niezależnie od źródła majątku małżonków
- IP Box 2027 – zapowiadana modyfikacja preferencji i nowe znaczenie dla rozliczenia daniny
- Dochody z pracy, działalności i kapitałów – kiedy zmiana jednego parametru wpływa na kilka deklaracji?
- Zaliczki w trakcie 2027 r. a rozliczenie roczne – gdzie może powstać niedopłata lub nadpłata?
- Jak porównać 2026 i 2027 bez pomijania składki zdrowotnej, ulg i wspólnego rozliczenia?
- Warsztat: trzy profile podatników i symulacja skutku nowych progów oraz daniny solidarnościowej
Sesja 3. Ryczałt 2027 – limit 250 tys. euro, stawka 17% i transakcje z podmiotami powiązanymi▾
- Projektowane obniżenie limitu wyboru ryczałtu z 2 mln euro do 250 tys. euro
- Dlaczego o prawie do ryczałtu w 2027 r. mają decydować przychody osiągnięte już w 2026 r.?
- Projektowana stawka 17% dla nadwyżki przychodów ponad 300 tys. euro – mechanizm i ryzyka kalkulacji
- Najem własności intelektualnej między podmiotami powiązanymi – projektowana stawka 17%
- Najem i dzierżawa innych składników majątku między podmiotami powiązanymi – 15% od nadwyżki ponad 100 tys. zł
- Utrata możliwości ryczałtu: kiedy trzeba przygotować przejście na skalę lub podatek liniowy?
- Stawka ryczałtu nadal zależy od faktycznie wykonywanej czynności – jak dokumentować klasyfikację usługi?
- Planowanie przepływów pod koniec 2026 r. – czego nie wolno robić wyłącznie dla zachowania preferencji?
- Warsztat: segmentacja portfela 12 klientów i plan bezpiecznej zmiany formy opodatkowania
Sesja 4. Klasyczny CIT 2027 – stawka 22%, finansowanie dłużne i dochody przerzucone▾
- Projektowana stawka CIT 22% dla podatników z przychodami ponad 50 mln euro i podatkowych grup kapitałowych
- Przychód z poprzedniego roku jako kryterium – jak ustalić próg i wychwycić ryzyko działań sztucznych?
- Dochody przerzucone – usunięcie warunku 50% przychodów podmiotu powiązanego i rozszerzenie pola kontroli
- Finansowanie dłużne transakcji kapitałowych: kredyty refinansowe, konsolidacyjne i podobne zobowiązania
- Bezpieczna przystań dla finansowania – doprecyzowanie zasad oprocentowania zmiennego
- Udziały i akcje: umorzenie, zmniejszenie udziału kapitałowego i wystąpienie wspólnika ze spółki osobowej będącej podatnikiem CIT
- Rozszerzenie zwolnienia CIT dla organizacji pozarządowych – cele pożytku publicznego a działalność gospodarcza
- Jak zbudować listę transakcji, które wymagają ponownej analizy przed zamknięciem 2026 r.?
- Warsztat: spółka i grupa kapitałowa – próg, stawka, finansowanie oraz płatności transgraniczne
Sesja 5. Estoński CIT 2027 – abolicja, wejście w trakcie roku i nowe doprecyzowania▾
- Abolicja dla uchybień formalnych przy wyborze estońskiego CIT w trakcie roku podatkowego
- Usunięcie formalnych przeszkód w przejściu na estoński CIT w trakcie roku – warunki i dokumenty
- Zmiana formy opodatkowania: moment wejścia, zamknięcie okresu i ryzyko nieskutecznego wyboru
- Rozdysponowany dochód po wyjściu z estońskiego CIT – kiedy pozostaje obowiązek podatkowy?
- Ukryte zyski i wydatki niezwiązane z działalnością – które przepływy trzeba ponownie sklasyfikować?
- Warunek zatrudnienia: łączenie częściowego etatu z inną umową
- Świadczenia wspólnika, finansowanie, najem i usługi – mapa transakcji o podwyższonym ryzyku
- Jak udokumentować korektę formalną i zastosowanie abolicji bez tworzenia nowych niespójności?
- Warsztat: spółka chce wejść w estoński CIT w połowie roku i ma transakcje ze wspólnikiem
Sesja 6. Fundacja rodzinna 2027 – 19% CIT, reguła dwóch lat, CFC i exit tax▾
- Projektowana podwyżka CIT od świadczeń fundacji rodzinnej z 15% do 19%
- Sprzedaż majątku przed upływem dwóch lat od końca roku wniesienia – nowa reguła antyabuzywna
- Podmioty transparentne podatkowo – kiedy zagraniczna struktura traci zakładany efekt?
- Objęcie fundacji rodzinnej przepisami CFC i podatkiem od niezrealizowanych zysków (exit tax)
- Krótkoterminowy najem nieruchomości poza preferencją – granica działalności dozwolonej i opodatkowanej
- Rozszerzenie zwolnienia PIT na dzieci i wnuki rodzeństwa fundatora oraz pasierba
- Wniesienie, sprzedaż, świadczenie i rozwiązanie fundacji – cztery momenty powstania ryzyka podatkowego
- Jak przeliczyć skutki już istniejącej fundacji i zaplanowanej transakcji na 2027 r.?
- Warsztat: portfel nieruchomości, spółka transparentna i wypłaty dla dalszej rodziny
Sesja 7. Majątek, amortyzacja, IP Box i osobiste konta inwestycyjne od 2027 r.▾
- Samochody osobowe: ustalanie emisji CO₂ dla limitu amortyzacji – nie tylko dane z CEP
- Zmiana stawek amortyzacyjnych – brak możliwości wstecznego obniżenia lub podwyższenia po terminie zeznania
- Wartość firmy przy leasingu finansowym przedsiębiorstwa lub ZCP – projektowane wyłączenie amortyzacji
- IP Box: projektowana modyfikacja preferencji i powiązanie z daniną solidarnościową
- Osobiste konto inwestycyjne (OKI) – ustawa obowiązująca od 1 stycznia 2027 r.
- OKI a zwykły rachunek inwestycyjny, IKE i IKZE – jak nie pomylić reżimów podatkowych?
- Aktywa, dochód i wypłata – jakie dane instytucja finansowa i podatnik muszą rozróżnić?
- Decyzje podjęte w 2026 r., które zmienią odpisy i opodatkowanie w 2027 r.
- Warsztat: samochód, ZCP w leasingu, dochód IP Box i portfel inwestycyjny w czterech kazusach
Sesja 8. JPK_CIT i JPK_PIT 2027 – ostatni etap cyfryzacji ksiąg podatkowych▾
- Kogo obejmuje 1 stycznia 2027 r.: pozostali podatnicy CIT, spółki niebędące osobami prawnymi i pozostali podatnicy PIT
- JPK_V7K i podatnicy dotąd poza wcześniejszymi etapami – jak ustalić pierwszy rok obowiązku?
- JPK_KR_PD, JPK_ST_KR, JPK_PKPIR, JPK_EWP i JPK_ST – właściwa struktura dla właściwej ewidencji
- Księgi prowadzone elektronicznie a plik składany po roku – dwa odrębne obowiązki i dwa momenty kontroli
- Termin przesłania ksiąg do końca siódmego miesiąca po zakończeniu roku lub roku obrotowego
- Kontrahent, numer KSeF, znaczniki podatkowe, różnice podatkowe i środki trwałe – dane, których nie da się dopisać w ostatniej chwili
- Korekta, UPL-1, podpis, UPO i przechowywanie dowodu skutecznej wysyłki
- Uzgodnienie JPK z zeznaniem, KSeF i ewidencją środków trwałych – mapa kontroli spójności
- Warsztat: audyt gotowości czterech podatników przed rozpoczęciem 2027 r.
Sesja 9. KSeF 2027 – najmniejsi podatnicy, płatności, paragony i odpowiedzialność▾
- Od 1 stycznia 2027 r. KSeF także dla podatników z fakturowaną sprzedażą do 10 tys. zł brutto miesięcznie
- Koniec faktur wystawianych z kas i paragonów z NIP jako faktur uproszczonych – skutek dla obiegu dokumentów
- Numer KSeF lub zbiorczy identyfikator w płatnościach między czynnymi podatnikami VAT oraz w MPP
- Faktura offline, awaria i kod QR – jak ustalić, czy dokument został prawidłowo wprowadzony do systemu?
- Otrzymanie faktury a jej wizualizacja – który dokument stanowi źródło danych podatkowych?
- Projekt odroczenia administracyjnych kar za błędy KSeF do 31 grudnia 2027 r. a reakcja KAS na fakturowanie poza systemem
- KSeF a JPK dochodowe – numer faktury, kontrahent i zgodność danych w kilku raportach
- Procedura biura rachunkowego: uprawnienia, certyfikaty, awaria, weryfikacja i eskalacja błędu
- Warsztat: faktura poza KSeF, płatność bez numeru, tryb offline i niespójność z JPK
Sesja 10. Plan wdrożenia Podatki 2027 – portfel klientów, terminy, dokumenty i kontrola ryzyka▾
- Segmentacja klientów: PIT, ryczałt, CIT, estoński CIT, fundacja rodzinna, JPK i KSeF
- Decyzje do 31 grudnia 2026 r. – forma opodatkowania, umowy, aktywa, systemy i dane
- Plan 30/60/90 dni: właściciel zadania, termin, dowód wykonania i punkt kontrolny
- Aktualizacja umów z klientami i zakresu odpowiedzialności biura rachunkowego
- Komunikat o projekcie a rekomendacja po uchwaleniu – dwa różne dokumenty
- Korekta po zmianie wersji projektu – jak wycofać wcześniejszą rekomendację bez chaosu?
- Zaległość, odsetki, korekta i ryzyko karnoskarbowe – konsekwencje braku wdrożenia
- Checklista styczniowa i roczna: dane, deklaracje, JPK, KSeF i potwierdzenia
- Warsztat finałowy: kompletny plan wdrożenia zmian 2027 dla portfela biura rachunkowego
* Zaświadczenie jest wydawane pod warunkiem terminowego i pozytywnego zaliczenia Testu Końcowego po zakończeniu kursu.
Poznaj eksperta
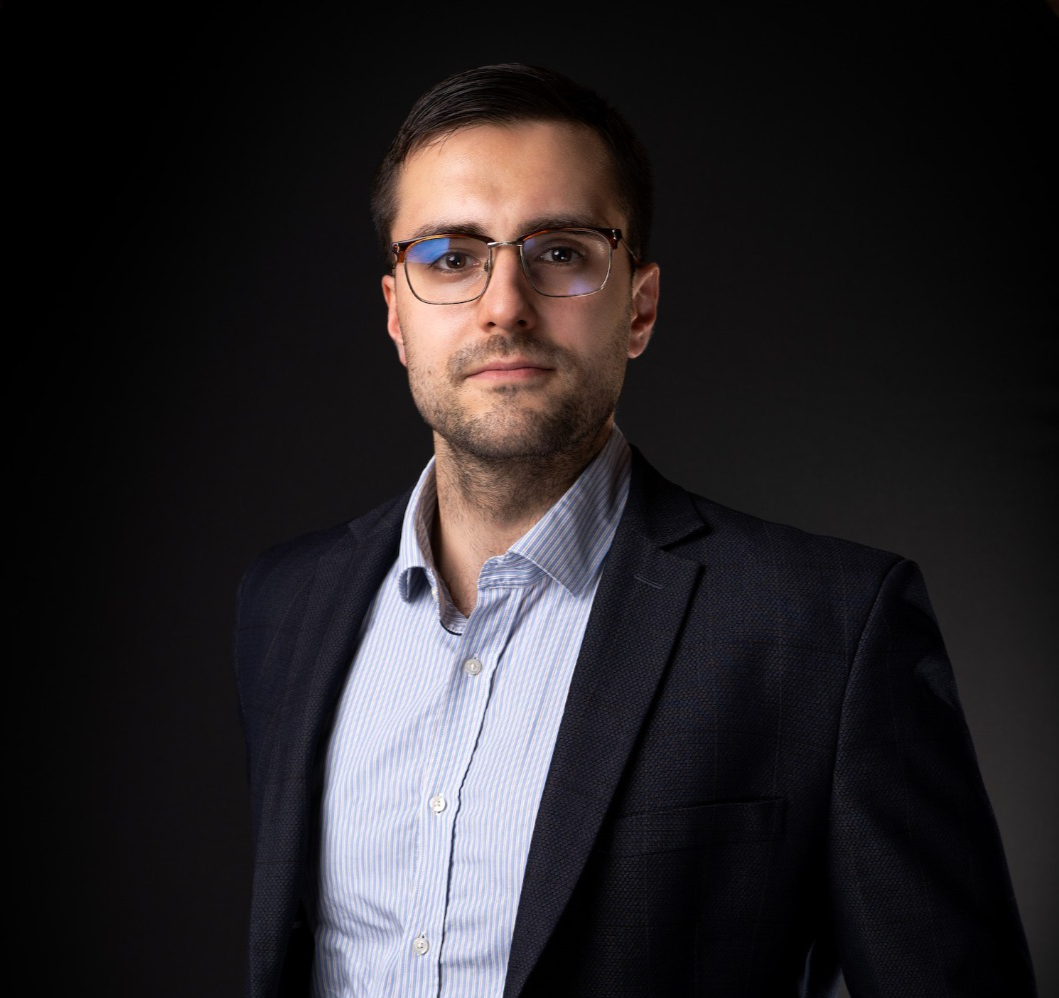
Jeremiasz Kalus
- Adwokat i doradca podatkowy — łączy wiedzę prawniczą z praktyczną oceną ryzyka podatkowego i możliwych sposobów obrony stanowiska.
- Doświadczenie w Ministerstwie Finansów, Parlamencie Europejskim i na uczelniach — łączy praktykę podatkową ze znajomością procesu tworzenia prawa.
- Doktor nauk prawnych — specjalizuje się w prawie podatkowym, MDR, planowaniu podatkowym i strukturach przedsiębiorstw.
- Praktyk w doradztwie podatkowym — na co dzień wspiera przedsiębiorców i spółki w trudnych rozliczeniach, analizach podatkowych i sporach.
Co mówią uczestnicy naszych szkoleń?
Brałam udział w 3 szkoleniach. Wszystkie bardzo dobrze przeprowadzone, tematyka omówiona bardzo szczegółowo, materiał jest logicznie zorganizowany. Wszystkie zagadnienia zostały wyjaśnione w prosty i przejrzysty sposób z mnóstwem ciekawych przykładów. Platforma kursowa jest intuicyjna w obsłudze, a wszystkie materiały dostępne przez cały rok, co jest ogromnym atutem i ułatwiło mi naukę w dogodnym dla mnie czasie i tempie. Zdobyta wiedza dodała mi pewności siebie po powrocie do zawodu po dłuższej przerwie.
Jestem początkującą księgową i niedawno kupiłam dostęp do serwisu Educount na rok. Serwis bardzo pomaga mi w codziennej pracy i pełni rolę asystenta, który wspiera mnie w różnych sytuacjach. Jestem bardzo zadowolona, że mam możliwość zadawania pytań dotyczących moich indywidualnych przypadków, kiedy tylko tego potrzebuję. Naprawdę polecam ten serwis każdemu, kto pracuje w księgowości.
Kurs bardzo interesujący, prowadząca w przystępny sposób przekazywała wiedzę, na przykładach, a nie tylko suchych przepisach.
Merytoryczne i usystematyzowane kursy. Prowadząca kurs z niesamowitą wiedzą, przekładająca przekazywaną wiedzę na bieżące przypadki, odpowiadająca na wszystkie zadawane pytania w trakcie kursu. Korzystałam również z udostępnionych darmowych webinarów — mogę pochwalić jasność, usystematyzowanie i dobre wykładowczynie. Polecam!
Kursy i webinary przeprowadzone na wysokim poziomie. Prowadząca z bardzo dużą wiedzą merytoryczną i praktyczną. Odpowiada na bieżąco na zadane pytania. Jestem bardzo zadowolona z kursu, w którym brałam udział, oraz na bieżąco z webinarów. Polecam.
Ukończyłam kurs „Samodzielny księgowy w spółce z o.o.”, z którego jestem bardzo zadowolona. Zajęcia były prowadzone w sposób profesjonalny, a prowadząca wykazała się ogromnym doświadczeniem oraz zaangażowaniem. Otrzymywaliśmy materiały do nauki, bardzo pomocne przy samodzielnym utrwalaniu zagadnień. Kurs spełnił moje oczekiwania w 100%, dlatego z przyjemnością zapisałam się na kolejny. Zdecydowanie polecam!